
El Dinero
Tarjeta de crédito: lo que debes saber antes de adquirirla y cómo utilizarla responsablemente
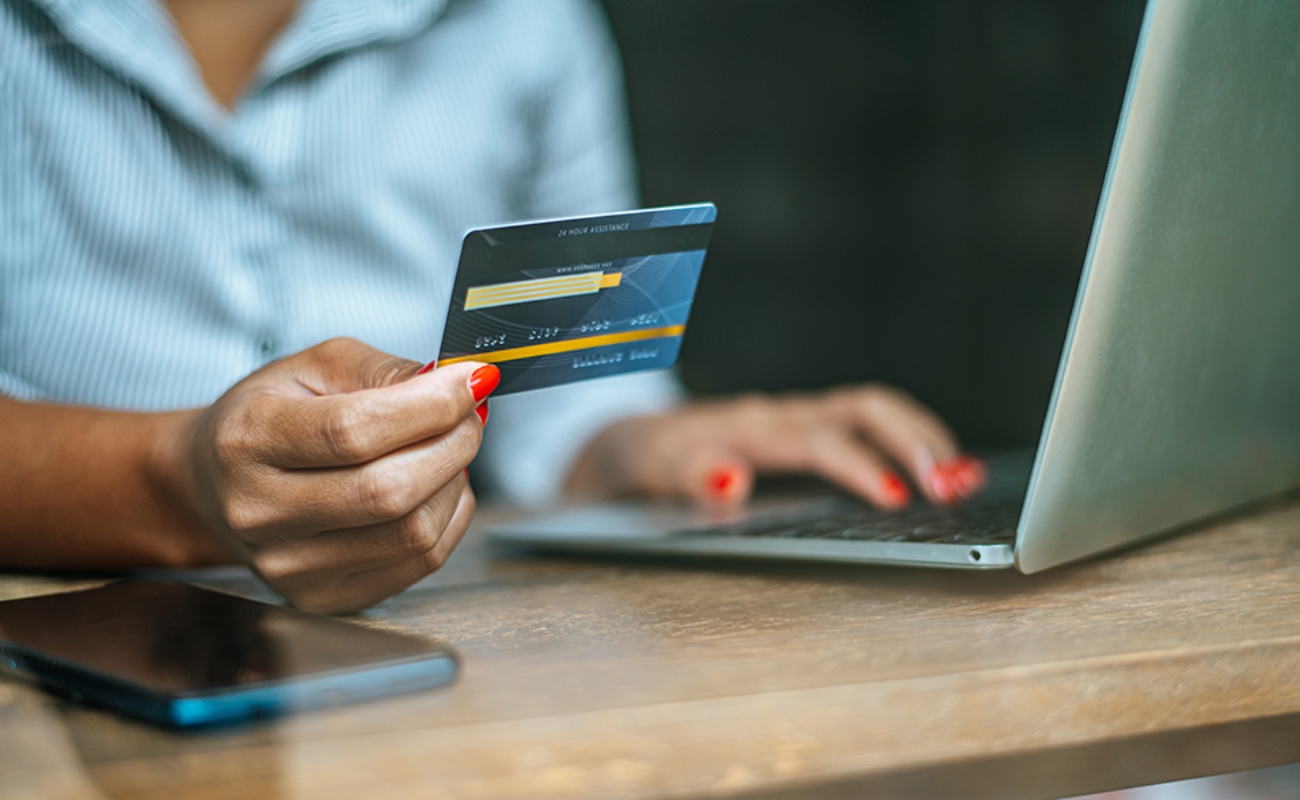
Antes de aceptar una tarjeta de crédito, la pregunta no debería ser únicamente ‘¿cuánto me presta el banco?’, sino ‘¿cuánto puedo pagar y cuánto me costará utilizar este financiamiento?’
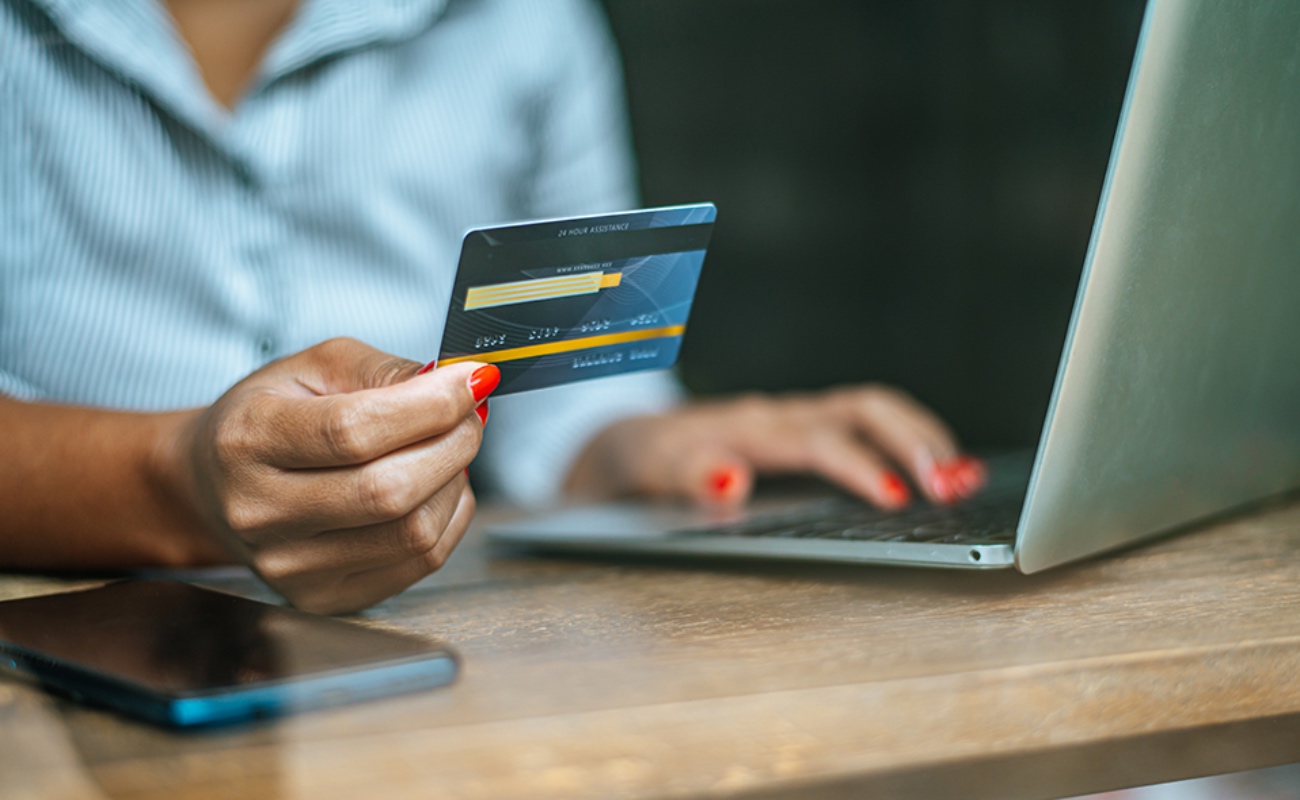 Lo que representa el plástico, sólo es una facilidad, es pedir un financiamiento para poder hacer tus compras.
MEXICALI- Adquirir una tarjeta de crédito puede representar el primer acercamiento al mundo del financiamiento para muchas personas. Sin embargo, antes de aceptar una tarjeta, es importante conocer cómo funciona, cuáles son sus costos y, sobre todo, tener claridad sobre la capacidad de pago para evitar que una herramienta financiera se convierta en una fuente de endeudamiento.
Para el Dr. Enrique Luna Gutiérrez, coordinador de la Licenciatura en Contador Público Internacional de CETYS Universidad Campus Mexicali, uno de los primeros pasos consiste en comprender que una tarjeta de crédito no representa dinero adicional disponible, sino una forma de financiamiento.
“Lo que representa el plástico es una facilidad, es pedir un financiamiento para poder hacer tus compras”, explicó.
Desde esta perspectiva, el experto CETYS subrayó que el uso de una tarjeta debe estar acompañado de educación financiera, disciplina y organización. El problema no está necesariamente en utilizar crédito, sino en hacerlo sin conocer las condiciones del instrumento financiero que se está adquiriendo.
Antes de contratar, conoce tu tarjeta
El Dr. Luna Gutiérrez resaltó que uno de los errores más comunes al adquirir una tarjeta de crédito es enfocarse únicamente en los beneficios que ofrece. Puntos, cashback, descuentos, promociones, kilómetros para viajar o meses sin intereses pueden resultar atractivos, pero conocer estos beneficios no es suficiente.
Por ello, recomendó revisar también cuánto cuesta realmente la tarjeta y cuáles son las obligaciones que adquiere el usuario. Entre los elementos que conviene comparar se encuentran la tasa de interés, la anualidad, el costo de tarjetas adicionales y el Costo Anual Total (CAT), indicador que permite conocer de manera más integral el costo del financiamiento.
“Es importante hacer este comparativo de tus tarjetas. Hay muchos bancos, hay muchas opciones. Busca una que esté adecuada a tus necesidades”, señaló.
¿Pagar el mínimo o el total?
Una de las decisiones más importantes cada mes llega cuando se genera el estado de cuenta: elegir cuánto pagar. El usuario puede cubrir el pago mínimo, realizar un pago mayor o liquidar el total del saldo. Sin embargo, pagar únicamente el mínimo puede incrementar el costo de la deuda debido a los intereses.
“Siempre pagar más del mínimo o ser totalero”, recomendó el Dr. Luna Gutiérrez.
En este sentido, liquidar el total del estado de cuenta permite evitar los intereses ordinarios asociados al saldo que no se cubre, mientras que realizar pagos superiores al mínimo ayuda a reducir más rápidamente la deuda.
Otro error frecuente, indicó el especialista, es utilizar una línea de crédito por encima de la capacidad real de pago. Que el banco permita disponer de cierta cantidad no significa que sea recomendable utilizarla en su totalidad. Establecer un presupuesto acorde con los ingresos ayuda a evitar que las compras a crédito se acumulen y generen una deuda difícil de cubrir.
Por otra parte, recibir una oferta de una nueva tarjeta de crédito no significa necesariamente que sea conveniente aceptarla. De acuerdo con el docente, otro error común es adquirir múltiples tarjetas sin considerar si realmente son necesarias o si existe capacidad para administrarlas adecuadamente.
La clave, afirmó, está en utilizar el crédito para gastos que ya forman parte del presupuesto personal y tener la certeza de que podrán cubrirse oportunamente. Utilizado de manera responsable, puede convertirse en una herramienta para generar historial crediticio, aprovechar beneficios, realizar compras de manera segura y contar con una alternativa de financiamiento.
El Dr. Enrique Luna Gutiérrez destacó que la educación financiera juega un papel fundamental: conocer las condiciones de una tarjeta, comparar opciones, organizar los gastos y mantener disciplina en los pagos son elementos esenciales para tomar mejores decisiones.
“Antes de aceptar una tarjeta de crédito, la pregunta no debería ser únicamente ‘¿cuánto me presta el banco?’, sino ‘¿cuánto puedo pagar y cuánto me costará utilizar este financiamiento?’, concluyó el experto.
TAGS
TE PUEDE INTERESAR
Retrocede Tijuana 10 lugares en competitividad urbana: CCE
Continúa SAT con despliegue de Oficina Móvil; visitará 11 estados
Eleva presión comercial sobre China retos para empresas manufactureras en México